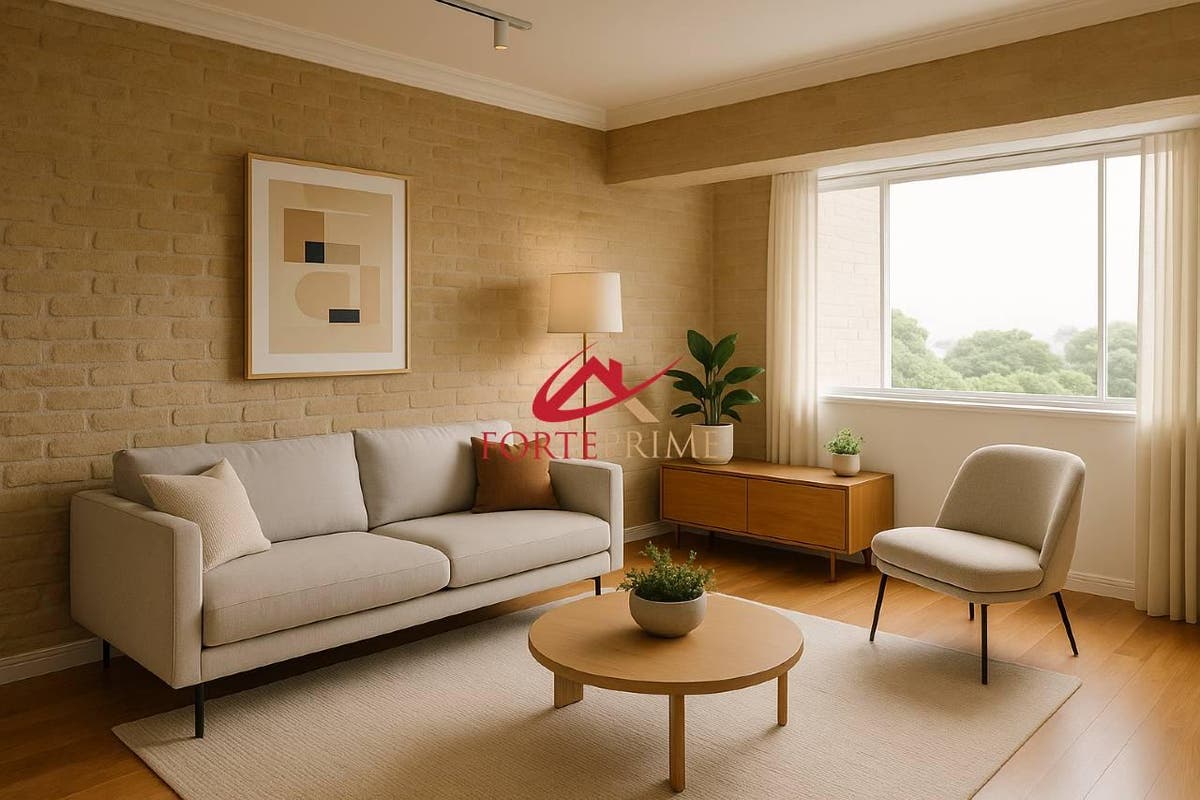
Apartamento no Campo Belo
R$ 2.800.000
Condomínio R$ 4.060 · IPTU R$ 2.116
- 220 m²
- 4 quartos
- 4 vagas
Código 22807
Comprar com financiamento
A compra com financiamento passa por seis etapas, da proposta ao registro no cartório, e tem custos que vão além do preço do imóvel. Aqui estão as etapas e os custos, com as regras dos órgãos oficiais e o link de cada fonte para você conferir.
A Forte Prime não concede crédito: a análise e a aprovação do financiamento são sempre do banco.
Os números que mais pesam na conta, válidos em 15/10/2026.
A fonte oficial de cada número está na lista de fontes, no fim da página.
Passo a passo
Seis etapas levam do imóvel escolhido à compra registrada no seu nome.
Na ficha do imóvel, você pede a visita, presencial ou por vídeo. A proposta de compra vai pelo portal de propostas da Forte Prime, com o valor da oferta, o sinal e a forma de pagar o saldo: à vista, com FGTS ou com financiamento.
Quem faz: você, com o corretor da Forte Prime.
O banco confere a sua renda, as dívidas que você já tem e o que precisa sobrar para as despesas do dia a dia, com documentos e consultas a cadastros de crédito, como o Sistema de Informações de Crédito (SCR) do Banco Central. Essa análise define quanto ele pode emprestar.
Quem faz: o banco, que decide a aprovação.
Um avaliador sem ligação com a área de crédito estima o valor do imóvel, e a análise jurídica confere o dono e se o imóvel está livre para a venda. O financiamento pode chegar a 80% do valor de avaliação (90% nos sistemas SAC e Sacre); a diferença até o preço é a entrada.
Quem faz: o banco, com avaliador credenciado.
Comprador, vendedor e banco assinam o contrato de compra e venda com financiamento, que a lei permite fazer como contrato particular, com efeito de escritura pública. O imóvel fica em garantia do banco, em alienação fiduciária, até a dívida ser paga.
Quem faz: você, o vendedor e o banco.
Com o contrato assinado, você paga o ITBI à Prefeitura, pela guia da Declaração de Transações Imobiliárias (DTI): em até 10 dias da assinatura, quando o contrato é particular, ou antes da escritura pública, quando houver.
Quem faz: o comprador, em geral.
O contrato e o ITBI pago vão ao cartório de registro de imóveis, que lança a compra e a garantia do banco na matrícula. O imóvel só passa a ser seu com o registro, e o banco só libera o dinheiro do financiamento depois que a garantia está registrada.
Quem faz: o cartório de registro de imóveis responsável pelo imóvel.
Custos além do preço
Cinco custos aparecem na compra financiada. Os valores mudam com o preço, com a parte financiada e com as tabelas oficiais de cada ano.
Imposto sobre a transmissão de bens imóveis, cobrado pelo município na compra.
Documento do tabelionato de notas que formaliza a compra. Na compra financiada, o contrato do banco pode ter efeito de escritura, e aí não há escritura à parte.
Lançamento da compra, e da garantia do banco, na matrícula do imóvel. É o registro que transfere a propriedade.
Análise técnica e jurídica que estima o valor do imóvel e confere a documentação, para o banco definir quanto financia.
No SFH, a lei exige pelo menos duas coberturas: morte e invalidez permanente (MIP), com limite que acompanha o saldo devedor, e danos físicos ao imóvel (DFI), como incêndio e alagamento.
Com valor de avaliação acima do teto do SFH, o financiamento fica fora do SFH. Nesse caso, o ITBI é de 3% sobre todo o valor, o FGTS não pode ser usado na compra e a redução de 50% nos emolumentos não vale.
Imposto municipal
O ITBI é o imposto municipal sobre a compra do imóvel. Na capital paulista, as regras são da Prefeitura, que reajusta os limites todo ano.
A alíquota geral é de 3%. A Prefeitura a aplica sobre o maior valor entre o preço da compra e o valor venal de referência que ela atribui ao imóvel.
Nos contratos de 2026, quando o imóvel vale até R$ 725.808, a parte financiada pelo SFH paga 0,5% até R$ 120.968; o restante do valor, financiado ou não, paga 3%. Imóvel acima desse valor, ou financiado fora do SFH (pelo SFI ou por carteira hipotecária), paga 3% sobre tudo.
Em geral, quem paga é o comprador. A guia (DAMSP) sai da Declaração de Transações Imobiliárias (DTI), no site da Prefeitura, e é paga em bancos conveniados: antes da escritura pública ou em até 10 dias do contrato particular. Com atraso, há multa de 0,33% ao dia, limitada a 20%, e juros pela taxa Selic.
Fonte: Prefeitura de São Paulo, Secretaria Municipal da Fazenda, páginas do ITBI consultadas em 15/10/2026 (ver a lista de fontes).
Exemplo ilustrativo
Com 3% sobre todo o valor, seriam R$ 18.000. Exemplo ilustrativo, com as regras de 2026 da Prefeitura de São Paulo e o preço acima do valor venal de referência. O valor de cada compra sai da guia emitida pela Prefeitura.
Próxima versão
Esta página vai calcular o ITBI a partir do preço do imóvel e do valor financiado. Por enquanto, os exemplos acima mostram como a conta é feita.
Fundo de Garantia
O saldo da conta do FGTS pode entrar na compra de um imóvel residencial urbano para a sua própria moradia: na hora da contratação, ele pode servir de entrada do financiamento ou pagar parte do preço ou o preço todo. Na compra financiada, os depósitos que o empregador ainda vai fazer na conta também podem pagar parte das prestações, se você aderir a isso na contratação e a operação se enquadrar nas regras. As regras são as do Conselho Curador do FGTS e do Manual de Moradia Própria da Caixa, que opera o fundo, e a Caixa confere o enquadramento, com declarações suas, a cada uso.
Para pedir o uso, a Caixa lista, entre outros documentos, a identidade, o extrato da conta do FGTS, a carteira de trabalho e a declaração do Imposto de Renda. Quem aprova o financiamento é o banco. Fonte: Caixa, página Utilização do FGTS na casa própria, consultada em 20/10/2026.
Imóveis à venda
R$ 2.800.000
Condomínio R$ 4.060 · IPTU R$ 2.116
Código 22807
R$ 4.000.000
Condomínio R$ 3.300 · IPTU R$ 2.520
Código 22809
R$ 930.000
Condomínio R$ 1.616 · IPTU R$ 449
Código 22817
Dúvidas
Nem sempre. O Código Civil exige escritura pública na compra de imóvel acima de 30 salários mínimos, salvo quando outra lei permite outro formato. A Lei 9.514/1997 permite que o contrato com alienação fiduciária seja feito por instrumento particular com efeito de escritura pública. Quando o contrato do banco é feito assim, não há escritura à parte.
Com o registro no cartório de registro de imóveis: até lá, o vendedor continua sendo o dono perante a lei. No financiamento, o imóvel fica em garantia do banco até a dívida ser paga. Depois da quitação, o banco tem 30 dias para entregar o termo de quitação, e é com ele que o cartório cancela a garantia na matrícula.
Em geral, o comprador. A guia sai da Declaração de Transações Imobiliárias (DTI), no site da Prefeitura, e o pagamento vem antes da escritura pública ou em até 10 dias do contrato particular. Com atraso, há multa de 0,33% ao dia, limitada a 20%, e juros pela taxa Selic.
A Prefeitura calcula o ITBI sobre o maior dos dois valores, e quem discorda do valor de referência pode pedir uma avaliação especial pelo portal SP156. Em 2022, o Superior Tribunal de Justiça decidiu, no Tema 1113, que o município não pode fixar a base do imposto antes, com um valor de referência definido só por ele, e que o valor declarado da compra vale como valor de mercado até a Prefeitura provar o contrário em processo administrativo. Para decidir o que fazer no seu caso, procure orientação jurídica.
Pode. No SFH, o banco deve oferecer apólices de seguradoras diferentes e aceitar a apólice que você trouxer, desde que tenha a cobertura mínima de morte e invalidez permanente e de danos físicos ao imóvel. O banco pode cobrar uma tarifa para analisar essa apólice.
Pode, desde que você tenha concordado com a avaliação e o banco tenha informado antes o valor máximo e essa possibilidade. A tarifa fica limitada ao custo do serviço, e você recebe um extrato do laudo e o demonstrativo dos custos. Se a operação não sair por decisão do banco, a avaliação não pode ser cobrada.
Na compra, não: o valor de avaliação do imóvel comprado com FGTS não pode passar do teto do SFH, que é de R$ 2.250.000 desde 10/10/2025 (Resolução CMN nº 5.255/2025). Para os outros usos do FGTS, confira com o banco o enquadramento do seu contrato.
Consultadas em 15/10/2026; a página da Caixa sobre o FGTS, em 20/10/2026.
As regras mudam: os limites do ITBI, por exemplo, são reajustados todo ano. Esta página é informativa e não substitui a orientação do banco, do cartório ou de um advogado.